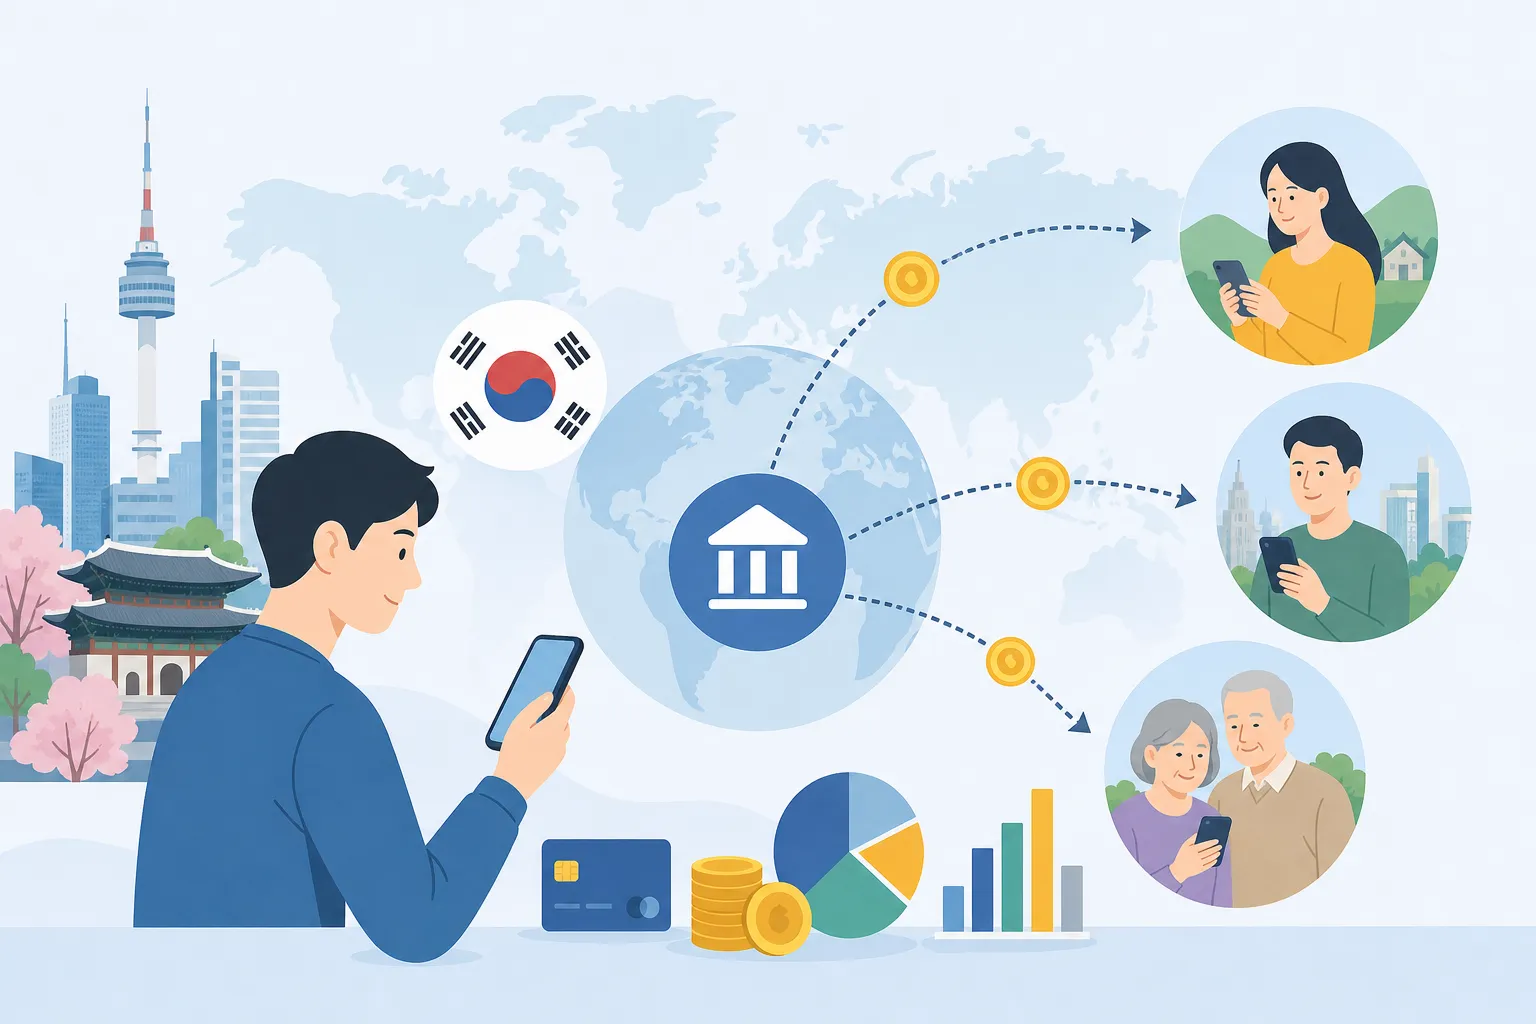
Солонгост ажиллаж буй олон хүн сар бүр гэр бүл рүүгээ мөнгө явуулдаг. Гэхдээ “шимтгэл 0 төгрөг” гэсэн зар хараад баярлаад илгээчихээд, хүлээн авагчийн гар дээр хүрэх дүн бодож байснаас бага гарахад л зардал хаана нуугдаж байсныг ойлгодог. Энэ нийтлэлд би шилжүүлгийн бодит зардлыг хэрхэн тооцож, аль сувгийг хэзээ сонгохыг нь задалж тайлбарлая.
Хамгийн чухал зүйл: шимтгэл гэдэг нь зөвхөн “шимтгэл” биш
Гадаад руу мөнгө шилжүүлэх бодит зардал дор хаяж гурван хэсгээс бүрддэг. Үүнийг мэдэхгүй бол харьцуулалт утгагүй болно.
- Илгээх шимтгэл — банк эсвэл үйлчилгээ үзүүлэгчийн авах шууд төлбөр. Ихэвчлэн энэ дүнг л зар сурталчилгаанд гаргадаг.
- Валютын ханшийн зөрүү (환율 마진) — энэ л хамгийн их нуугддаг зардал. Дундын зах зээлийн ханш (Google дээр гардаг ханш) болон тэдний санал болгож буй ханшийн ялгаа. Заримдаа шимтгэлээс олон дахин их байдаг.
- Хүлээн авагч талын шимтгэл — гадаадын банк эсвэл зуучлагч банк (중계은행) мөнгийг саатуулж шимтгэл суутгах тохиолдол бий.
Тиймээс харьцуулах зөв арга бол нэг л асуулт: “Би 100 манат (эсвэл 1,000,000 вон) илгээвэл хүлээн авагчийн дансанд яг хэдэн төгрөг орох вэ?” Энэ дүнг л жиш.
Бодит зардлаа тооцох загвар
Доорх хоосон зайг нөхөөд өөрийн шилжүүлгийг бодож үз. Ханшийг Google дээр “KRW to [таны валют]” гэж хайгаад бодит зах зээлийн ханшийг ав.
- Илгээх дүн (вон): ____________
- Зах зээлийн ханшаар бол хүлээн авах ёстой дүн: ____________
- Үйлчилгээ үзүүлэгчийн санал болгосон ханшаар хүлээн авах бодит дүн: ____________
- Ханшийн зөрүүгээс үүсэх алдагдал (2-р мөр хасах 3-р мөр): ____________
- Илгээх шимтгэл: ____________
- Нийт бодит зардал (4 нэмэх 5): ____________
Хоёр, гурван үйлчилгээг ижил дүнгээр энэ загвараар бодвол аль нь үнэхээр хямд вэ гэдэг тодорхой болно. Нэг л тооцоо бүх зар сурталчилгааг орлоно.
Сувгуудын ерөнхий харьцуулалт
Солонгост түгээмэл хэрэглэдэг гол сувгуудыг чанарын шинжээр нь харьцуулъя. Яг тодорхой үнэ, хувь нь улс, дүн, тухайн үеийн ханшаас хамаардаг тул би зориуд тоо бичихгүй — өөрийн тохиолдлоор дээрх загвараар бод.
| Суваг | Хэнд тохиромжтой | Давуу тал | Анхаарах зүйл |
|---|---|---|---|
| Уламжлалт банкны салбар (은행 창구) | Том дүн, баримт бичиг шаардсан албан шилжүүлэг | Найдвартай, ажилтантай зөвлөлдөх боломжтой | Шимтгэл болон ханшийн зөрүү хамгийн өндөр байх хандлагатай |
| Банкны аппликэйшн (인터넷뱅킹) | Данстайгаа холбоотой, байнга илгээдэг хүн | Байрнаасаа хийх боломжтой, заримдаа салбараас хямд | Ханшийн зөрүүг нарийн шалгах хэрэгтэй |
| Мэргэжлийн шилжүүлгийн апп (해외송금 전문 앱) | Жижиг, дунд дүнг тогтмол илгээдэг хүн | Ханш ил тод, зардал ихэвчлэн хамгийн бага | Заримд нь өдрийн эсвэл сарын лимит тогтоосон байдаг |
| Криптовалют / бусад замууд | Техник мэдлэгтэй, эрсдэл даах чадвартай хүн | Зарим улсад хурдан бас хямд байж болно | Ханшийн хэлбэлзэл, хууль эрх зүйн эрсдэл өндөр |
Аль сувгийг хэзээ сонгох вэ
Нэг хариулт бүх хүнд тохирохгүй. Хэд хэдэн нөхцөлөөр бодъё.
Хэрэв чи сар бүр ижил хэмжээний мөнгө гэр бүл рүүгээ явуулдаг бол мэргэжлийн шилжүүлгийн апп ихэвчлэн хамгийн бага зардалтай гардаг, ялангуяа ханшийг ил тод харуулдаг газар.
Том дүнг (жишээ нь гэрийн урьдчилгаа, сургалтын төлбөр) нэг удаа илгээх бол банкаар явуулах нь баримт нотолгоо, мөнгө угаахтай тэмцэх шалгалтын хувьд найдвартай. Энд ханшийн зөрүү том дүнд их нөлөөлнө гэдгийг санаарай.
Яаралтай, хэдэн минутад хүргэх шаардлагатай бол хурдан хүргэлттэй аппыг сонго, гэхдээ хурдан үйлчилгээ ихэвчлэн нэмэлт зардалтай байдгийг тооцоол.
Хүмүүсийн түгээмэл гаргадаг алдаанууд
- Зөвхөн “шимтгэл 0” гэсэн зарыг харах. Ханшийн зөрүүг нэмж тооцоогүй учир бодит зардал нуугдаж үлддэг. Эцсийн хүлээн авах дүнг асуу.
- Зуучлагч банкны шимтгэлийг мартах. Данс руу орохоос өмнө гадаадын зуучлагч банк суутгал хийвэл хүлээн авагч бага авна. Хэн шимтгэлийг хариуцахыг (OUR/SHA/BEN) урьдчилан тодруул.
- Солонгост гадаад руу шилжүүлэх жилийн хязгаарыг мэдэхгүй байх. Таны статус болон баримт бичгийн байдлаас хамаарч шилжүүлж болох дүнд хязгаар бий. Том дүн явуулахаасаа өмнө банкнаасаа лавла.
- Амралтын өдөр илгээж саатал гаргах. Банкны шилжүүлэг ажлын өдрөөр боловсруулагддаг тул баасан гаригт илгээсэн нь дараа долоо хоногт орж болно.
Шилжүүлэг хийхээс өмнө шалгах жагсаалт
- Хүлээн авагчийн нэр паспорт/данстай яг таарч байгаа эсэх (нэг үсгийн зөрүү ч татгалзах шалтгаан болдог).
- IBAN эсвэл SWIFT/BIC код зөв эсэх.
- Эцсийн хүлээн авах дүнг бичгээр баталгаажуулсан эсэх.
- Зуучлагч банкны шимтгэлийг хэн төлөхийг сонгосон эсэх.
- Солонгосын талаас шаардагдах баримт (виз, ажлын гэрээ, татварын бичиг) бэлэн эсэх.
Түгээмэл асуултууд
Хамгийн хямд арга нь үргэлж мэргэжлийн апп уу?
Ихэнх жижиг, дунд дүнд тийм байдаг. Гэхдээ зарим улс, зарим валютад банк эсвэл орон нутгийн үйлчилгээ илүү таатай ханш санал болгодог. Хоёр, гурван сувгийг ижил дүнгээр нэг удаа бодож үзэх нь хамгийн баталгаатай.
Яагаад ижил дүн явуулахад өөр өөр үр дүн гарч байна вэ?
Голдуу ханшийн зөрүүнээс. Хоёр үйлчилгээ ижил шимтгэлтэй байсан ч нэг нь муу ханш өгч, хүлээн авагч тал бага мөнгө авч болно.
Том дүн илгээхэд нэмэлт баримт хэрэгтэй юу?
Тийм. Тодорхой хэмжээнээс дээш дүнд орлогын эх үүсвэр, визний статус зэрэг нэмэлт бичиг шаарддаг. Энэ нь хууль ёсны шаардлага бөгөөд банк бүрт жаахан өөр байж болох тул урьдчилан лавлах нь зүйтэй.
Хүлээн авагчид мөнгө хэдий хугацаанд хүрэх вэ?
Сувгаас хамаарна. Зарим апп хэдэн минутад хүргэдэг бол уламжлалт банкны шилжүүлэг хэдэн ажлын өдөр болдог. Яаралтай бол хурдыг нь урьдчилан тодруул.
Эцэст нь хэлэхэд, хамгийн сайн зөвлөгөө бол нэг л удаа өөрийн бодит дүнгээр хоёр, гурван сувгийг жишиж үзэх явдал. Нэг удаа тооцоо хийснээр дараа сараас эхлэн алданы оронд хэмнэж эхэлнэ.
Похожие статьи
- 외국 계좌 개설, 한국 도착 후 실제로 막히는 지점부터 정리
- Pagbukas ng Bank Account sa Korea Bilang Dayuhan: Praktikal na Gabay 2026
- Перевод денег из Кореи домой: как реально сравнить комиссии в 2026
- Гадаад руу мөнгө шилжүүлэх шимтгэлийн харьцуулалт: Солонгосоос 2026 онд
👉 Подберите подходящую работу за 30 секунд на 114114AI
Просто укажите имя, регион, профессию, опыт и желаемую зарплату — ИИ подберёт подходящие вакансии по всей Корее.